Domain zwangssanierung.de kaufen?
Wir ziehen mit dem Projekt
zwangssanierung.de um.
Sind Sie am Kauf der Domain
zwangssanierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zwangssanierung.de kaufen?
Was bedeutet degressive?
Was bedeutet degressive? Degressive bedeutet, dass etwas in abnehmender oder sinkender Weise verläuft. In Bezug auf Kosten oder Gebühren könnte degressive Bedeutung haben, dass sie mit der Zeit abnehmen oder in einem festgelegten Zeitraum sinken. Degressive Abschreibungen beziehen sich auf die steuerliche Abschreibung von Vermögenswerten, bei der der Abschreibungsbetrag jedes Jahr abnimmt. In der Wirtschaft kann degressive auch bedeuten, dass der Rückgang oder die Abnahme einer Größe nicht linear, sondern in einem abnehmenden Tempo erfolgt. **
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
Ähnliche Suchbegriffe für Degressive
Top-Angebote
Produkte zum Begriff Degressive:
-
Viessmann Systemplatte Sanierung 14 mm Aufbauhöhe (VPE 5 St. 3,92 m2)Sanierug Noppenplatte:1072 x 772 x 14 mm - Rückseite zum kleben und Fixierung - Verlegefläche (je Platte): 0,785 m2 - Verlegeraster: 75/150/225 mm - VPE 5 Platten /eff Fläche 3,92m292,37 €*Versand: 5,60 €Sichere Weiterleitung zum Anbieter
-
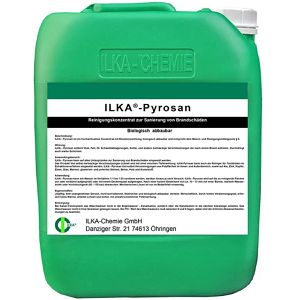
Stein- und Fassadenreiniger ILKA Pyrosan 30 L Reinigungskonzentrat zur Sanierung von BrandschädenHochwirksames Konzentrat mit Emulsionswirkung, entspricht dem Wasch- und Reinigungsmittel- gesetz § 9. Entfernt Ruß, Fett, Öl, Schwefelablagerungen, Kohle, und andere hartnäckige Verschmutzungen, die nach einem Brand auftreten. Durchdringt auch starke Schichten. Kann auf allen Untergründen zur Sanierung von Brandschäden eingesetzt werden. Löst selbst hartnäckige Verschmutzungen schnell und mit einer enormen Tiefenwirkung. Kann auch als Reiniger für Textilböden im Extraktionsverfahren eingesetzt werden. Löst selbst Verunreinigungen aus Putzflächen im Innen- und Außenbereich, sowie auf Alu, Zink, Kupfer, Eisen, Glas, Marmor, glasierten- und polierten Steinen, Beton, Holz und Kunststoff. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.533,89 €*Versand: 53,55 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebsfortführung in Restrukturierung und InsolvenzBetriebsfortführung in Restrukturierung und Insolvenz , Ein ausgewiesenes Autorenteam aus Wissenschaft und Praxis zeigt die rechtlichen, konjunkturellen und wirtschaftlichen Rahmenbedingungen für erfolgreiche Betriebsfortführungen auf. Beschrieben sind die Voraussetzungen einer zulässigen Fortführung sowohl unter den Bedingungen eines Regelverfahrens als auch im Rahmen der Eigenverwaltung. Zusätzlich werden die Schnittstellen zu den betriebswirtschaftlichen Anforderungen, aber auch den administrativen und organisatorischen Voraussetzungen umfassend erörtert. Die Neuauflage berücksichtigt das am 1.1.2021 in Kraft getretene SanInsFoG. Es hat u. a. mit dem StaRUG ein Restrukturierungsverfahren eingeführt, das einen Paradigmenwechsel vornimmt und nicht mehr auf die bestmögliche Gläubigerbefriedigung abzielt, sondern das Sanierungsinteresse des Schuldners als Verfahrensziel postuliert. Als selbstverständlich wird die Fortführung des Geschäftsbetriebs während des Restrukturierungsvorhabens erachtet. Auch die damit verbundenen Anforderungen an Planung, Umsetzung und Risikovermeidung einer Betriebsfortführung werden in der Neuauflage umfassend und ergänzend behandelt, ebenso wie die Anforderungen an die Geschäftsführung im Früh- und Vorstadium einer Unternehmenskrise. Mit der Berücksichtigung aller Änderungen ist das Werk ein Muss für alle, die - in welcher Funktion auch immer - Betriebsfortführungen planen, leiten und durchführen der in sonstiger Art und Weise involviert sind. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202308, Produktform: Kartoniert, Titel der Reihe: RWS-Kommentar##, Redaktion: Mönning, Rolf-Dieter, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Keyword: Betriebsfortführung; Insolvenz; Restrukturierung; Sanierung, Fachschema: Betrieb / Betriebsführung~Betriebsführung~Führung / Betriebsführung~Handelsrecht~Insolvenz - Insolvenzrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Konkurs- und Insolvenzrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 1674, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: RWS Verlag, Verlag: RWS Verlag, Verlag: RWS Verlag Kommunikationsforum GmbH & Co. KG, Länge: 245, Breite: 175, Höhe: 76, Gewicht: 2372, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783814510101 9783814590066, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 580504198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
-
Was sind degressive Kosten?
Was sind degressive Kosten? Degressive Kosten sind Kosten, die mit zunehmender Produktionseinheit pro Stück abnehmen. Dies bedeutet, dass die Kosten pro Einheit sinken, je mehr Einheiten produziert werden. Degressive Kosten entstehen häufig aufgrund von Skaleneffekten, Effizienzsteigerungen und Fixkostenaufteilungen. Unternehmen können von degressiven Kosten profitieren, da sie zu einer höheren Rentabilität und Wettbewerbsfähigkeit führen können. Es ist wichtig, die degressiven Kosten im Auge zu behalten, um die Rentabilität und Effizienz des Unternehmens zu maximieren. **
-
Wie funktioniert degressive Abschreibung?
Wie funktioniert degressive Abschreibung? **
-
Was ist eine degressive Abschreibung?
Die degressive Abschreibung ist eine Methode zur Berechnung des Wertverlusts eines Vermögensgegenstands über seine Nutzungsdauer. Dabei wird der Abschreibungsbetrag jedes Jahr in Prozenten vom Restbuchwert des Vorjahres berechnet, wodurch die Abschreibungsbeträge in den ersten Jahren höher sind und mit der Zeit abnehmen. Diese Methode wird häufig angewendet, um den schnelleren Wertverlust von Vermögensgegenständen in den ersten Jahren ihrer Nutzung widerzuspiegeln. **
Was ist eine degressive Abschreibung?
Die degressive Abschreibung ist eine Methode der Abschreibung von Vermögensgegenständen, bei der der Wertverlust in den ersten Jahren höher ist als in den folgenden Jahren. Dabei wird ein fester Prozentsatz auf den Buchwert des Vermögensgegenstands angewendet. Diese Methode wird häufig angewendet, um den Wertverlust von Vermögensgegenständen in den ersten Jahren ihrer Nutzung besser abzubilden. **
Wie berechnet man degressive Abschreibung?
Die degressive Abschreibung wird berechnet, indem man den Anschaffungswert eines Wirtschaftsguts um einen festen Prozentsatz abschreibt. Dieser Prozentsatz wird jährlich auf den verbleibenden Buchwert angewendet. Dadurch verringert sich die Abschreibungsbasis von Jahr zu Jahr, da der Abschreibungsbetrag jedes Jahr kleiner wird. Die degressive Abschreibung führt zu einer höheren Abschreibung in den ersten Jahren der Nutzung und zu einer geringeren Abschreibung in den späteren Jahren. Es gibt verschiedene Methoden, um die degressive Abschreibung zu berechnen, wie beispielsweise die geometrisch-degressive Abschreibungsmethode oder die arithmetisch-degressive Abschreibungsmethode. **
Top-Angebote
Produkte zum Begriff Degressive:
-
ILKA Kraftreiniger Pyrosan, Konzentrat, zur Sanierung von Brandschäden, 10 LiterEntfernt Ruß, Fett, Öl, Schwefelablagerungen, Kohle, und andere hartnäckige Verschmutzungen die nach einem Brand auftreten Geeignet für Putzflächen im Innen- und Außenbereich, sowie auf Alu, Zink, Kupfer, Eisen, Glas, Marmor, glasierten- und polierten Steinen, Beton, Holz und Kunststoff Dosierung im Verhältnis 1:1 bis 1:25 mit Wasser bzw. auch pur, je nach Verschmutzungsgrad Durchdringt auch starke Schichten dank enormer Tiefenwirkung Einwirkzeit von ca. 10-15 min und mit Bürste oder starkem Wasserstrahl abwaschen Auch für Textilböden im Extraktionsverfahren einsetzbar Ungiftig, kein unangenehmer Geruch, nicht korrodierend und feuersicher Made in Germany Merkmale: Füllmenge: 10 Liter Gebinde: Kanister weitere Produktinformationen: Inhalt: 10L, Warnhinweise: Hinweis: Kraftreiniger vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.218,51 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Viessmann Systemplatte Sanierung 14 mm Aufbauhöhe (VPE 5 St. 3,92 m2)Sanierug Noppenplatte:1072 x 772 x 14 mm - Rückseite zum kleben und Fixierung - Verlegefläche (je Platte): 0,785 m2 - Verlegeraster: 75/150/225 mm - VPE 5 Platten /eff Fläche 3,92m292,37 €*Versand: 5,60 €Sichere Weiterleitung zum Anbieter
-
Stein- und Fassadenreiniger ILKA Pyrosan 30 L Reinigungskonzentrat zur Sanierung von BrandschädenHochwirksames Konzentrat mit Emulsionswirkung, entspricht dem Wasch- und Reinigungsmittel- gesetz § 9. Entfernt Ruß, Fett, Öl, Schwefelablagerungen, Kohle, und andere hartnäckige Verschmutzungen, die nach einem Brand auftreten. Durchdringt auch starke Schichten. Kann auf allen Untergründen zur Sanierung von Brandschäden eingesetzt werden. Löst selbst hartnäckige Verschmutzungen schnell und mit einer enormen Tiefenwirkung. Kann auch als Reiniger für Textilböden im Extraktionsverfahren eingesetzt werden. Löst selbst Verunreinigungen aus Putzflächen im Innen- und Außenbereich, sowie auf Alu, Zink, Kupfer, Eisen, Glas, Marmor, glasierten- und polierten Steinen, Beton, Holz und Kunststoff. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.533,89 €*Versand: 53,55 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet degressive?
Was bedeutet degressive? Degressive bedeutet, dass etwas in abnehmender oder sinkender Weise verläuft. In Bezug auf Kosten oder Gebühren könnte degressive Bedeutung haben, dass sie mit der Zeit abnehmen oder in einem festgelegten Zeitraum sinken. Degressive Abschreibungen beziehen sich auf die steuerliche Abschreibung von Vermögenswerten, bei der der Abschreibungsbetrag jedes Jahr abnimmt. In der Wirtschaft kann degressive auch bedeuten, dass der Rückgang oder die Abnahme einer Größe nicht linear, sondern in einem abnehmenden Tempo erfolgt. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
-
Was sind degressive Kosten?
Was sind degressive Kosten? Degressive Kosten sind Kosten, die mit zunehmender Produktionseinheit pro Stück abnehmen. Dies bedeutet, dass die Kosten pro Einheit sinken, je mehr Einheiten produziert werden. Degressive Kosten entstehen häufig aufgrund von Skaleneffekten, Effizienzsteigerungen und Fixkostenaufteilungen. Unternehmen können von degressiven Kosten profitieren, da sie zu einer höheren Rentabilität und Wettbewerbsfähigkeit führen können. Es ist wichtig, die degressiven Kosten im Auge zu behalten, um die Rentabilität und Effizienz des Unternehmens zu maximieren. **
Ähnliche Suchbegriffe für Degressive
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebsfortführung in Restrukturierung und InsolvenzBetriebsfortführung in Restrukturierung und Insolvenz , Ein ausgewiesenes Autorenteam aus Wissenschaft und Praxis zeigt die rechtlichen, konjunkturellen und wirtschaftlichen Rahmenbedingungen für erfolgreiche Betriebsfortführungen auf. Beschrieben sind die Voraussetzungen einer zulässigen Fortführung sowohl unter den Bedingungen eines Regelverfahrens als auch im Rahmen der Eigenverwaltung. Zusätzlich werden die Schnittstellen zu den betriebswirtschaftlichen Anforderungen, aber auch den administrativen und organisatorischen Voraussetzungen umfassend erörtert. Die Neuauflage berücksichtigt das am 1.1.2021 in Kraft getretene SanInsFoG. Es hat u. a. mit dem StaRUG ein Restrukturierungsverfahren eingeführt, das einen Paradigmenwechsel vornimmt und nicht mehr auf die bestmögliche Gläubigerbefriedigung abzielt, sondern das Sanierungsinteresse des Schuldners als Verfahrensziel postuliert. Als selbstverständlich wird die Fortführung des Geschäftsbetriebs während des Restrukturierungsvorhabens erachtet. Auch die damit verbundenen Anforderungen an Planung, Umsetzung und Risikovermeidung einer Betriebsfortführung werden in der Neuauflage umfassend und ergänzend behandelt, ebenso wie die Anforderungen an die Geschäftsführung im Früh- und Vorstadium einer Unternehmenskrise. Mit der Berücksichtigung aller Änderungen ist das Werk ein Muss für alle, die - in welcher Funktion auch immer - Betriebsfortführungen planen, leiten und durchführen der in sonstiger Art und Weise involviert sind. , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202308, Produktform: Kartoniert, Titel der Reihe: RWS-Kommentar##, Redaktion: Mönning, Rolf-Dieter, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Keyword: Betriebsfortführung; Insolvenz; Restrukturierung; Sanierung, Fachschema: Betrieb / Betriebsführung~Betriebsführung~Führung / Betriebsführung~Handelsrecht~Insolvenz - Insolvenzrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Konkurs- und Insolvenzrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 1674, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: RWS Verlag, Verlag: RWS Verlag, Verlag: RWS Verlag Kommunikationsforum GmbH & Co. KG, Länge: 245, Breite: 175, Höhe: 76, Gewicht: 2372, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783814510101 9783814590066, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 580504198,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert degressive Abschreibung?
Wie funktioniert degressive Abschreibung? **
-
Was ist eine degressive Abschreibung?
Die degressive Abschreibung ist eine Methode zur Berechnung des Wertverlusts eines Vermögensgegenstands über seine Nutzungsdauer. Dabei wird der Abschreibungsbetrag jedes Jahr in Prozenten vom Restbuchwert des Vorjahres berechnet, wodurch die Abschreibungsbeträge in den ersten Jahren höher sind und mit der Zeit abnehmen. Diese Methode wird häufig angewendet, um den schnelleren Wertverlust von Vermögensgegenständen in den ersten Jahren ihrer Nutzung widerzuspiegeln. **
-
Was ist eine degressive Abschreibung?
Die degressive Abschreibung ist eine Methode der Abschreibung von Vermögensgegenständen, bei der der Wertverlust in den ersten Jahren höher ist als in den folgenden Jahren. Dabei wird ein fester Prozentsatz auf den Buchwert des Vermögensgegenstands angewendet. Diese Methode wird häufig angewendet, um den Wertverlust von Vermögensgegenständen in den ersten Jahren ihrer Nutzung besser abzubilden. **
-
Wie berechnet man degressive Abschreibung?
Die degressive Abschreibung wird berechnet, indem man den Anschaffungswert eines Wirtschaftsguts um einen festen Prozentsatz abschreibt. Dieser Prozentsatz wird jährlich auf den verbleibenden Buchwert angewendet. Dadurch verringert sich die Abschreibungsbasis von Jahr zu Jahr, da der Abschreibungsbetrag jedes Jahr kleiner wird. Die degressive Abschreibung führt zu einer höheren Abschreibung in den ersten Jahren der Nutzung und zu einer geringeren Abschreibung in den späteren Jahren. Es gibt verschiedene Methoden, um die degressive Abschreibung zu berechnen, wie beispielsweise die geometrisch-degressive Abschreibungsmethode oder die arithmetisch-degressive Abschreibungsmethode. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.